Héritage : derrière le « premier euro », le vrai projet de la CFDT
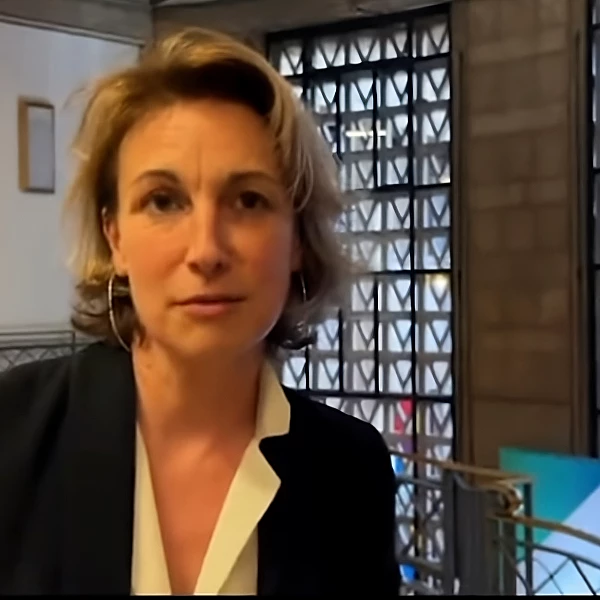
Taxer les héritages dès le premier euro. En quelques mots, Marylise Léon a relancé un débat explosif sur la fiscalité du patrimoine. Invitée sur RTL le 25 août 2026, la secrétaire générale de la CFDT a défendu une proposition qui pourrait toucher toutes les successions et donations, y compris les plus modestes.
Mais derrière la formule choc se trouve un projet plus large.
La CFDT ne propose pas seulement d'ajouter une taxe. Elle veut revoir la fiscalité des transmissions, réduire certaines exonérations dont bénéficient les patrimoines les plus importants et utiliser une partie de ces recettes pour financer un problème qui risque de prendre une ampleur considérable dans les prochaines décennies : la perte d'autonomie. Le sujet est technique. Il est aussi profondément familial.
Car derrière chaque succession, il y a une maison, une épargne, une entreprise, parfois une vie entière de travail. Et derrière la dépendance, il y a souvent des enfants qui doivent aider leurs parents à payer.
C'est sur cette réalité que la CFDT entend désormais placer le débat.
« Dès le premier euro » : trois mots qui ont mis le feu aux poudres
Le 25 août, sur RTL, Marylise Léon ne laisse guère de place au doute : la CFDT est favorable à ce que les successions et donations soient taxées dès le premier euro. Elle présente cette mesure comme une question de justice sociale et fiscale.
La formule fait immédiatement réagir. Pourquoi taxer un petit héritage ? Pourquoi imposer quelqu'un qui reçoit quelques milliers d'euros ? Et surtout, pourquoi faire payer une nouvelle fois un patrimoine qui a parfois déjà été constitué avec des revenus soumis à l'impôt ?
Ce sont les principales critiques apparues dans le débat public après l'intervention de la secrétaire générale de la CFDT.
Mais réduire la proposition à cette seule phrase serait incomplet.
Quelques jours plus tard, la confédération détaille son projet. Elle rappelle que le prélèvement de 1 % constitue l'un des trois piliers de sa réforme.
Et c'est là que le dossier devient beaucoup plus intéressant.
Trois leviers pour changer la fiscalité des transmissions
Le premier levier serait un prélèvement de 1 % dès le premier euro sur l'ensemble des successions et donations.
Le deuxième consisterait à revoir le barème des droits de succession pour le rendre plus progressif.
Le troisième viserait les multiples dispositifs fiscaux qui permettent de réduire fortement la taxation de certaines transmissions, notamment lorsque les patrimoines concernés sont très importants.
La logique défendue par la CFDT est donc double : faire participer tout le monde à un financement collectif, mais demander davantage à ceux qui transmettent les patrimoines les plus importants.
La confédération résume elle-même sa position en expliquant qu'une succession modeste ne doit pas être traitée de la même manière que la transmission de plusieurs millions d'euros.
Le 1 % serait ainsi une contribution commune, tandis que la progressivité du barème continuerait à différencier les niveaux de patrimoine.
1 %, concrètement, cela représente quoi ?
Le chiffre peut sembler abstrait. Il devient plus parlant lorsqu'on le traduit en euros.
Une transmission de 30 000 euros entraînerait une contribution de 300 euros.
Une transmission de 100 000 euros, 1 000 euros.
Et pour une succession de 5 000 euros, le prélèvement serait de 50 euros.
C'est précisément ce point qui alimente la controverse : contrairement au système actuel, le dispositif ne commencerait pas après un abattement.
Il s'appliquerait dès le premier euro.
La CFDT assume cette rupture avec le système actuel, considérant que le financement de la perte d'autonomie doit relever d'un effort collectif.
La France taxe-t-elle déjà fortement les héritages ?
C'est l'autre grande question du débat.
Sur le papier, les droits de succession peuvent atteindre 45 % pour certaines transmissions en ligne directe. Mais ce taux maximal ne signifie pas que les héritiers paient réellement 45 % de leur patrimoine transmis.
Le système français prévoit en effet de nombreux abattements et dispositifs fiscaux.
Entre parents et enfants, chaque parent peut notamment transmettre 100 000 euros à chacun de ses enfants sans droits de donation, avec un renouvellement de cet abattement tous les quinze ans.
Résultat : la grande majorité des transmissions ne donne aujourd'hui lieu à aucun droit de succession. Selon les chiffres présentés par la CFDT, plus des trois quarts des transmissions échappent aux droits de succession et près de neuf successions sur dix en ligne directe ne donnent lieu à aucun impôt. La situation change toutefois radicalement lorsque l'on atteint les patrimoines les plus importants.
Le patrimoine hérité est extrêmement concentré
Les chiffres du Conseil d'analyse économique donnent une idée de l'écart.
Dans une génération, la moitié des individus héritent de moins de 70 000 euros au cours de leur vie. À l'autre extrémité, moins de 10 % héritent de plus de 500 000 euros.
Et au sommet de la pyramide, la concentration devient spectaculaire : le 1 % des héritiers les mieux dotés reçoit en moyenne plus de 4,2 millions d'euros nets de droits. Pour les 0,1 % les plus favorisés, la moyenne atteint environ 13 millions d'euros.
Ces chiffres expliquent en partie pourquoi la question de l'héritage est devenue un sujet majeur du débat sur les inégalités. Le débat n'oppose donc pas seulement ceux qui veulent « taxer les héritages » à ceux qui veulent les protéger.
Il porte aussi sur une question beaucoup plus vaste : quelle fiscalité appliquer lorsque les montants transmis vont de quelques milliers d'euros à plusieurs millions ?
Et si l'objectif était surtout de financer la dépendance ?
C'est le cœur du raisonnement de la CFDT.
La confédération défend depuis plusieurs années l'idée de faire contribuer les successions et donations au financement collectif de la perte d'autonomie. Cette revendication a notamment été réaffirmée lors du congrès de Lyon en 2022.
Pourquoi lier ces deux sujets ?
Parce que le coût de la dépendance peut rapidement dépasser les capacités financières d'une personne âgée. Selon les chiffres repris par la CFDT, une place en établissement coûte autour de 2 300 euros par mois. Le reste à charge médian en Ehpad est estimé à environ 1 850 euros, avant aide sociale, alors que la pension de retraite médiane reste inférieure à 1 600 euros.
Pour certaines familles, l'équation est impossible.
Il faut alors utiliser l'épargne accumulée pendant toute une vie. Parfois vendre le logement. Ou demander aux enfants de participer. Et lorsqu'un parent devient dépendant, le coût n'est pas uniquement financier.
Il peut aussi être professionnel. Un enfant qui réduit son temps de travail pour accompagner un parent âgé renonce parfois à une partie de ses revenus, de sa carrière ou de ses cotisations.
Le vieillissement va changer l'équation
La question du financement de la dépendance risque par ailleurs de devenir de plus en plus pressante avec le vieillissement démographique. Le nombre de personnes âgées augmente et les besoins d'accompagnement avec lui.
La CFDT part d'un principe : la perte d'autonomie est un risque qui peut toucher chacun, et son financement ne devrait donc pas dépendre uniquement de la capacité financière de chaque famille. C'est dans cette logique que le syndicat veut créer une recette spécifique issue des successions et donations.
Le débat devient alors moins « faut-il taxer les héritages ? » que : comment la société doit-elle financer le vieillissement et la dépendance ?
Le pacte Dutreil, autre point sensible
La réforme proposée par la CFDT ne s'arrête pas au prélèvement de 1 %. Elle vise également les dispositifs permettant de réduire fortement la fiscalité des grandes transmissions. Le pacte Dutreil est particulièrement concerné.
Créé pour faciliter la transmission des entreprises, le dispositif permet sous certaines conditions de bénéficier d'une exonération de 75 % de la valeur des titres transmis. La CFDT estime que l'avantage fiscal peut atteindre jusqu'à 87 % de réduction de l'imposition dans certaines configurations.
L'objectif initial est pourtant très concret : éviter qu'une entreprise familiale soit obligée de vendre une partie de son capital ou de ses actifs pour permettre aux héritiers de payer les droits.
La CFDT ne demande donc pas simplement de supprimer le dispositif. Elle propose de conditionner davantage les avantages fiscaux à des contreparties économiques et sociales, notamment le maintien de l'activité et de l'emploi.
La Cour des comptes s'est elle aussi penchée sur le sujet et a consacré un rapport au pacte Dutreil en novembre 2025, soulignant notamment l'importance prise par le dispositif et la nécessité de mieux cibler son avantage fiscal.
Une question revient sans cesse : « pourquoi taxer encore ce qui a déjà été taxé ? »
C'est probablement l'argument le plus intuitif contre la taxation des successions.
Une maison a été achetée avec des revenus. Ces revenus ont pu être soumis à l'impôt. Le propriétaire a payé ses taxes et ses charges. Pourquoi faudrait-il encore payer lorsque le bien est transmis aux enfants ?
La CFDT répond que la situation fiscale du défunt et celle de l'héritier sont deux choses différentes. Ce n'est pas la personne décédée qui acquitte l'impôt sur la succession : c'est le bénéficiaire de la transmission.
Le syndicat rejette donc l'idée d'une simple « double imposition ». Mais cette réponse ne clôt pas le débat.
Elle pose au contraire une question fondamentale : l'héritage doit-il être considéré comme un revenu patrimonial comme un autre, ou comme la continuité naturelle du patrimoine familial ?
Derrière la fiscalité, c'est toute la conception de la transmission entre générations qui est en jeu.
Une réforme qui touche directement les classes moyennes
C'est là que la proposition devient politiquement sensible.
Les grandes fortunes sont évidemment concernées par la réforme. Mais une taxation dès le premier euro toucherait aussi des transmissions beaucoup plus modestes.
C'est précisément ce qui distingue la proposition de la CFDT d'une simple surtaxe sur les « très gros héritages ». La confédération assume le principe d'une contribution universelle, tout en défendant une fiscalité plus progressive au sommet de l'échelle.
Le débat porte donc sur un équilibre difficile :
faut-il faire contribuer tout le monde, même modestement, pour financer un risque collectif, tout en augmentant fortement l'effort demandé aux patrimoines les plus importants ?
La réponse dépend évidemment de la manière dont le dispositif serait finalement construit.
Pourquoi la CFDT s'empare-t-elle de la fiscalité ?
Autre critique régulièrement formulée : une organisation syndicale devrait-elle s'occuper de fiscalité ? La CFDT répond clairement oui.
Pour la confédération, la fiscalité détermine directement la manière dont sont financés les services publics, la protection sociale et les mécanismes de solidarité. La question de savoir qui contribue et à quel niveau relève donc, selon elle, pleinement du débat syndical. Cette position n'est d'ailleurs pas nouvelle. La CFDT indique porter cette revendication depuis 2010 et l'avoir réaffirmée lors du congrès de Lyon en 2022. Marylise Léon l'a également replacée dans un débat plus large sur le financement du modèle social et sur la nécessité, selon la CFDT, de mieux répartir les efforts budgétaires.
Le débat est désormais lancé
Une chose est certaine : la sortie de Marylise Léon sur RTL a remis la fiscalité des successions au centre de l'actualité. Le sujet est d'autant plus sensible qu'il intervient à quelques mois de la présidentielle de 2027. D'un côté, la CFDT défend une contribution dès le premier euro et une fiscalité plus progressive des transmissions importantes.
De l'autre, ses détracteurs soulignent le risque de faire entrer dans le champ de l'impôt des héritages modestes et contestent le principe même d'une nouvelle taxation sur un patrimoine déjà constitué.
Entre les deux, une réalité demeure : la France doit trouver des réponses au financement de la perte d'autonomie alors que le vieillissement de la population va accroître les besoins.
C'est finalement là que se trouve le véritable enjeu. L'héritage n'est plus seulement une affaire de patrimoine familial. Il devient aussi une question de solidarité entre générations.
Faut-il financer davantage la dépendance par l'impôt ? Par les cotisations ? Par le patrimoine ? Par une combinaison de ces différents leviers ?
La CFDT a choisi son angle : faire contribuer les transmissions et consacrer une partie de cette contribution à la perte d'autonomie.
Reste maintenant à savoir jusqu'où cette proposition ira dans le débat public et, surtout, quelle forme concrète elle pourrait prendre si elle devait un jour être transformée en réforme fiscale.
Car derrière les trois mots qui ont fait polémique — « dès le premier euro » — se cache un débat beaucoup plus vaste : celui de la manière dont la France veut financer la solidarité entre les générations.
Sources
-
CFDT — « Héritages et donations : ce que propose vraiment la CFDT » : document central présentant les trois propositions et les arguments de la confédération. CFDT
Lire le dossier de la CFDT -
RTL — Intervention de Marylise Léon du 25 août 2026 : origine de la séquence médiatique autour de la taxation « dès le premier euro ». RTL.fr
Lire l'article de RTL -
Conseil d'analyse économique — Note n°69, « Héritage et inégalités des chances » : données sur la concentration des transmissions patrimoniales, notamment les 1 % et 0,1 % des héritiers les mieux dotés. CAE Économie
Consulter la note du Conseil d'analyse économique -
Cour des comptes — « Le pacte Dutreil : un dispositif fiscal en forte croissance à mieux cibler » : données sur le coût fiscal du dispositif et son évolution. La Cour estime notamment la dépense fiscale à 5,5 milliards d'euros en 2024. Cour des Comptes
Consulter le rapport de la Cour des comptes -
CFDT — Revendications sur la fiscalité du capital : document rappelant la revendication du prélèvement de 1 % dès le premier euro. CFDT
Consulter les revendications de la CFDT
Articles en Relation
Marylise Léon visite TIMKEN Colmar